Un arrêt de travail qui se prolonge pose vite une question très concrète : avec quoi paierez-vous le loyer, les courses et les factures du mois ? Pour s’y préparer, beaucoup de personnes se renseignent sur le prix d’une prévoyance de maintien de salaire, puis découvrent des tarifs très éloignés les uns des autres. Il est alors difficile de savoir ce qu’ils couvrent vraiment, et si l’employeur protège déjà une partie des revenus.
Quand on vit avec un diabète ou une autre maladie chronique, une inquiétude s’ajoute : le contrat jouera-t-il le jour où il faudra s’arrêter ? Il n’existe pas de tarif unique, mais des exemples datés et publiés permettent de voir ce que recouvre une cotisation. Vous saurez ensuite quels documents demander, quelles lignes comparer et quelles réponses obtenir par écrit avant de signer.
Sommaire
Quel prix prévoir pour une prévoyance maintien de salaire ?
Quelles protections avez-vous déjà avant de souscrire ?
Pourquoi le coût varie-t-il selon votre profil et vos revenus ?
Comment les franchises font-elles varier le prix ?
Quelles garanties déterminent ce que vous toucherez réellement ?
Comment comparer deux devis sans se limiter à la cotisation ?
Quel prix prévoir pour une prévoyance maintien de salaire ?
La réponse honnête tient en une phrase : le prix dépend de ce que vous assurez. Un même assureur peut afficher, pour une personne identique, une cotisation annuelle plusieurs fois plus élevée, simplement parce que les garanties choisies ne sont pas les mêmes.
Deux exemples publiés pour un même profil
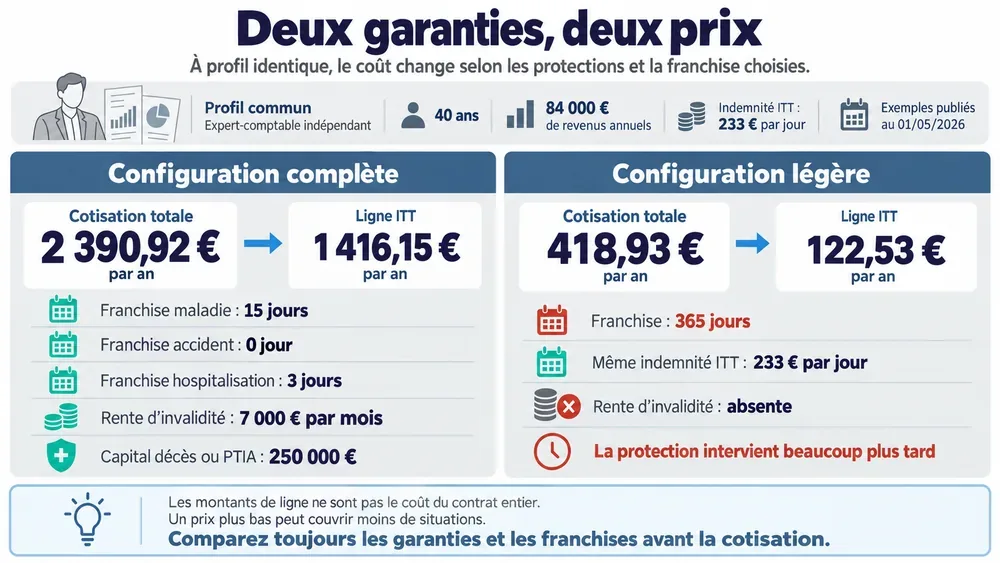
L’assureur MetLife publie sur son site des exemples de tarifs de prévoyance individuelle, datés du 1er mai 2026. Le profil retenu est celui d’un expert-comptable indépendant de 40 ans, qui déclare 84 000 € de revenus annuels. Il s’agit de prix de première année, avec une indemnité de 233 € par jour d’arrêt.
Dans la configuration la plus complète, le total annuel publié atteint 2 390,92 € par an. Il comprend l’incapacité temporaire totale de travail (ITT, la garantie qui verse une somme par jour d’arrêt), une rente d’invalidité et un capital en cas de décès. Dans la configuration la plus légère, le total publié descend à 418,93 € par an : la rente d’invalidité disparaît et l’indemnité journalière ne démarre qu’après une très longue attente.
Si l’on isole la seule ligne ITT, l’écart reste net : 1 416,15 € par an d’un côté, 122,53 € par an de l’autre, pour la même indemnité de 233 € par jour. Ces montants de ligne ne correspondent donc pas au coût du contrat entier. Dans un devis, vérifiez toujours si le chiffre annoncé porte sur une garantie ou sur l’ensemble.
Pourquoi ces chiffres ne forment pas une fourchette de marché
Ces deux prix ne sont ni un minimum ni un maximum. Ils décrivent un seul profil, chez un seul assureur, à une date donnée. Un salarié, une personne plus âgée, un autre métier ou un autre revenu obtiendraient d’autres montants. Aucun tarif national de référence n’existe pour la prévoyance individuelle, et aucune moyenne fiable ne permet d’en fixer un pour les personnes diabétiques.
Ces exemples ont un autre intérêt : ils montrent que l’écart ne vient pas d’un seul paramètre. Entre les deux configurations, la franchise change, mais la rente d’invalidité disparaît aussi. Attribuer toute la différence de prix à la seule franchise serait une erreur de lecture.
Un devis de prévoyance mélange plusieurs unités
Avant de comparer, identifiez ce que chaque chiffre mesure. Exemples publiés par MetLife au 01/05/2026, pour un expert-comptable indépendant de 40 ans déclarant 84 000 € de revenus annuels : Ces prestations répondent à des situations différentes : elles ne sont pas versées en même temps.
- cotisation : un montant par an, 418,93 € ou 2 390,92 € selon la configuration
- indemnité journalière ITT : 233 € par jour d'arrêt indemnisé
- rente d'invalidité : 7 000 € par mois, dans la configuration complète
- capital décès ou PTIA (perte totale et irréversible d'autonomie) : 250 000 €, versé une fois
Quelles protections avez-vous déjà avant de souscrire ?
Avant de payer une assurance, il faut savoir ce qui vous serait déjà versé en cas d’arrêt. Pour un salarié du privé, trois étages peuvent se superposer : les indemnités de la Sécurité sociale, le complément de l’employeur et, parfois, une prévoyance d’entreprise. Une assurance individuelle n’est utile que pour couvrir ce qui manque après ces étages.
Les indemnités journalières de la Sécurité sociale
L’Assurance Maladie verse des indemnités journalières (IJ) égales à 50 % du salaire journalier de base, et non à 50 % du salaire net. Pour un salarié payé au mois, ce salaire de base se calcule en additionnant les trois derniers salaires bruts, puis en divisant le total par 91,25. Le salaire pris en compte est plafonné à 1,4 Smic pour les arrêts commencés depuis le 1er avril 2025.
Service Public donne un exemple : avec 2 000 € bruts par mois sur les trois mois précédents, l’IJ est de 32,87 € bruts par jour. Ces indemnités ne sont versées qu’à partir du 4e jour d’arrêt, après un délai de carence de 3 jours, et seulement si les conditions d’ouverture des droits sont remplies. Des exceptions existent, notamment en cas d’affection de longue durée (ALD).
Le complément légal de l'employeur
Le Code du travail prévoit un complément versé par l’employeur, sous conditions : au moins un an d’ancienneté, un arrêt justifié dans les 48 heures, la perception des IJ et des soins reçus dans les lieux prévus par les textes. Certaines catégories de salariés en sont exclues. Ce complément démarre après 7 jours d’absence, sauf accident du travail ou maladie professionnelle (hors accident de trajet).
Pendant les 30 premiers jours indemnisés, le complément légal vise 90 % de la rémunération brute que vous auriez perçue, puis les deux tiers pendant les 30 jours suivants. Ces pourcentages représentent un total, IJ comprises : pour calculer le complément dû, l’employeur déduit les IJ ainsi que la part des prestations de prévoyance financée par ses cotisations. Chaque période s’allonge de 10 jours par tranche entière de 5 ans d’ancienneté au-delà de l’année requise, dans la limite de 90 jours par période. Les indemnités déjà perçues au cours des douze mois antérieurs sont prises en compte : un nouvel arrêt ne remet pas automatiquement ces durées à zéro.
Convention collective et prévoyance d'entreprise
Votre convention collective peut prévoir mieux que la loi : un délai plus court, un taux plus élevé ou une durée plus longue. Le site du Code du travail numérique permet de rechercher les règles de votre convention. Votre entreprise peut aussi avoir souscrit une prévoyance collective. Seuls la notice et le tableau des garanties, demandés au service des ressources humaines, disent ce qu’elle couvre et à partir de quand.
Ces règles concernent les salariés du privé. Les agents de la fonction publique relèvent de leur propre régime, et les indépendants parlent plutôt de maintien de revenu : leurs droits de base obéissent à d’autres règles, à vérifier auprès de leur caisse ou de leur administration.
Pourquoi le coût varie-t-il selon votre profil et vos revenus ?
Une cotisation de prévoyance reflète le risque que l’assureur accepte de prendre : la probabilité que vous soyez arrêté, la durée possible de l’arrêt et la somme qu’il devra verser. Plusieurs éléments de votre situation entrent donc dans le calcul, et chacun peut faire bouger le prix.
Ce que l'assureur examine
L’âge, l’activité réellement exercée et le revenu à garantir figurent parmi les critères. Un métier physique n’expose pas aux mêmes risques qu’un travail de bureau, et un revenu assuré plus élevé entraîne des prestations plus importantes, donc une cotisation plus lourde. Les garanties demandées pèsent aussi. L’assureur peut enfin poser des questions sur votre santé, avec des conséquences possibles sur l’acceptation, les exclusions ou le tarif.
Partir du budget de votre foyer
Plutôt que de chercher le contrat le moins cher, il est plus utile de partir de vos dépenses incompressibles chaque mois : logement, crédits, énergie, alimentation, assurances, frais liés à la santé. Comparez ce total avec ce que vous toucheriez déjà en cas d’arrêt. L’écart indique le revenu qu’il serait utile de protéger. Cet écart ne suffit pas à calculer une prime, mais il évite d’assurer trop, ou trop peu.
Avant de demander un devis, réunissez :
Vous saurez ainsi ce qui manque réellement avant d'acheter, et vous éviterez de payer deux fois la même protection.
- la notice et le tableau de garanties de la prévoyance de votre employeur, si elle existe
- vos trois derniers bulletins de salaire, ou votre dernier revenu déclaré si vous êtes indépendant
- le total de vos dépenses incompressibles mensuelles
- les contrats déjà souscrits qui peuvent jouer en cas d'arrêt, comme une assurance de prêt
Revenu personnel et frais professionnels
Pour un indépendant, l’arrêt d’activité pèse sur deux budgets. Le revenu personnel fait vivre le foyer, tandis que les frais professionnels (loyer du local, cotisations, salaire d’un collaborateur) continuent de tomber. Ces deux besoins relèvent de garanties distinctes, et un devis peut couvrir l’un sans l’autre.
Un exemple utile, mais difficile à transposer
Le profil publié par MetLife (expert-comptable de 40 ans, 84 000 € de revenus annuels) montre comment se construit un prix. Il ne permet pas d’en déduire le tarif d’une personne de 30 ou de 55 ans, ni celui d’un salarié. Seul un devis personnel répond à cette question, avec vos revenus, votre métier et votre état de santé.
La cotisation peut aussi évoluer au fil des années, selon l’âge ou les conditions du contrat. Demandez à l’assureur un échéancier des cotisations futures, ou à défaut les règles de révision écrites dans les conditions générales. Le prix de la première année ne dit rien, à lui seul, du coût sur dix ans.
Le mécanisme contractuel de la garantie
Gus Assurance présente le fonctionnement contractuel de la garantie maintien de salaire : indemnisation, conditions de déclenchement et articulation avec les revenus prévus au contrat. Cette explication aide à comprendre ce que couvre réellement la cotisation avant de comparer les tarifs.
Comment les franchises font-elles varier le prix ?
La franchise est un paramètre qui fait parler dans les devis, car elle agit directement sur la cotisation. Plus l’assureur attend avant de payer, moins il intervient sur les arrêts courts, et plus le prix baisse.
Délai d'attente et franchise : deux notions différentes
Le délai d’attente court à partir de l’adhésion : pendant cette période, un arrêt n’est pas couvert. La franchise, elle, se compte à partir du début de chaque arrêt : c’est le nombre de jours non indemnisés avant le premier versement. Le vocabulaire varie d’un contrat à l’autre, et un même contrat peut prévoir des franchises différentes selon que l’arrêt fait suite à une maladie, à un accident ou à une hospitalisation.
Ce que l'exemple chiffré montre
Dans les exemples MetLife, l’indemnité reste de 233 € par jour. Avec des franchises de 15 jours en cas de maladie, 0 jour en cas d’accident et 3 jours en cas d’hospitalisation, la ligne ITT coûte 1 416,15 € par an. Avec une franchise de 365 jours pour les trois situations, elle tombe à 122,53 € par an, pour le même profil d’expert-comptable de 40 ans.
Le prix baisse fortement, la protection aussi. Avec une année de franchise, l’assurance n’intervient pas sur un arrêt de quelques semaines ou de quelques mois. Ce choix peut se défendre si d’autres ressources couvrent toute la première année. Il devient un faux bon plan si rien ne prend le relais entre-temps.
Combien de temps pourriez-vous tenir ?
La bonne franchise dépend de la durée pendant laquelle vous pouvez patienter sans revenu complémentaire. Un salarié bien couvert par son employeur et par une prévoyance collective n’a pas le même besoin qu’un indépendant sans aucun complément. Additionnez ce que vous percevriez semaine après semaine, ajoutez l’épargne mobilisable, et repérez le moment où ces ressources s’arrêtent.
Ne supposez pas que l’assurance individuelle démarre le jour où le complément de l’employeur prend fin. Le point de départ est celui fixé par le contrat, et un trou de plusieurs semaines peut exister entre deux dispositifs. Demandez à l’assureur de confirmer par écrit la date de premier versement dans votre situation.
Pour choisir une franchise, faites ce test sur une feuille :
Si une période sans ressources apparaît, demandez à l'assureur une solution écrite pour la couvrir avant de choisir une franchise longue.
- demandez aux ressources humaines jusqu'à quelle date vous seriez couvert, compte tenu des règles applicables, de votre ancienneté et des jours déjà indemnisés au cours des douze mois antérieurs
- notez la date où prendrait fin une éventuelle prévoyance collective
- calculez combien de mois votre épargne couvrirait vos dépenses incompressibles
- comparez avec le jour où le contrat envisagé verserait sa première indemnité
Quelles garanties déterminent ce que vous toucherez réellement ?
Deux contrats affichant la même indemnité journalière peuvent aboutir à des versements très différents. Tout se joue dans la manière de calculer la prestation, ses limites et ses exclusions.
Forfaitaire ou indemnitaire
Avec une garantie forfaitaire, l’assureur verse le montant fixé au contrat, dans les limites qu’il prévoit. Avec une garantie indemnitaire, il compense la perte réellement subie, en tenant compte des autres ressources définies par le contrat, comme les IJ ou le complément de l’employeur. Ce second mécanisme peut conduire à un versement inférieur au montant affiché dans le devis.
Assiette, plafond et déductions
L’assiette est la base de calcul : salaire brut, salaire net ou revenu déclaré. Une promesse de 100 % n’a pas la même valeur selon qu’elle porte sur le brut ou sur le net. Vérifiez aussi le plafond de la garantie, les sommes déduites, la durée maximale de versement et ce qui se passe en cas de reprise à temps partiel. Les exclusions, enfin, peuvent écarter certaines causes d’arrêt.
Trois garanties à ne pas confondre
Dans l’exemple publié, 233 € par jour, 7 000 € par mois et 250 000 € ne répondent pas au même événement. L’ITT indemnise un arrêt temporaire. La rente d’invalidité prend le relais si votre capacité de travail reste durablement réduite, selon les critères du contrat. Le capital décès ou PTIA est versé une seule fois, au bénéficiaire prévu par le contrat.
L’invalidité au sens d’un contrat d’assurance ne se confond ni avec la pension d’invalidité de l’Assurance Maladie, ni avec le taux reconnu par la MDPH. Notre article sur le taux d’invalidité lié au diabète présente la reconnaissance du handicap, qui obéit à d’autres règles que celles de votre assureur.
Comment comparer deux devis sans se limiter à la cotisation ?
Aligner les garanties avant de regarder le prix
Comparer deux cotisations n’a de sens que si les protections sont identiques. Demandez des devis sur le même revenu assuré, les mêmes événements couverts, les mêmes franchises par type d’arrêt et la même durée maximale de versement. Faites de même pour l’invalidité, le capital décès et les exclusions. Sans cet alignement, un devis moins cher peut simplement couvrir moins.
Réclamez la notice d’information et les conditions particulières avant toute décision. Le résumé commercial ne suffit pas : c’est le texte du contrat qui fait foi en cas de désaccord ou de refus de prise en charge.
Prix de la première année et coût dans la durée
Le tarif mis en avant correspond souvent à la première année. Vérifiez comment il évolue ensuite, et si des frais de paiement s’ajoutent quand vous réglez chaque mois plutôt qu’une fois par an. Ne divisez pas un tarif annuel par douze pour obtenir une mensualité : le résultat peut être faux.
Si votre entreprise propose une prévoyance collective, regardez sur votre bulletin de salaire la part qui reste réellement à votre charge. La répartition entre employeur et salarié ne se devine pas : elle dépend des accords de l’entreprise ou de la branche.
Avant de signer, chaque devis doit répondre par écrit à ces points : Si une ligne reste sans réponse, demandez-la à l'assureur avant de comparer les prix.
- l'assiette : brut, net ou revenu déclaré
- les franchises, séparément pour la maladie, l'accident et l'hospitalisation
- la garantie invalidité, son montant et ses critères
- la durée maximale de versement
- les exclusions nommément citées
- l'évolution prévue de la cotisation
Que vérifier si vous vivez avec un diabète ou une ALD ?
L'ALD rembourse des soins, pas un revenu
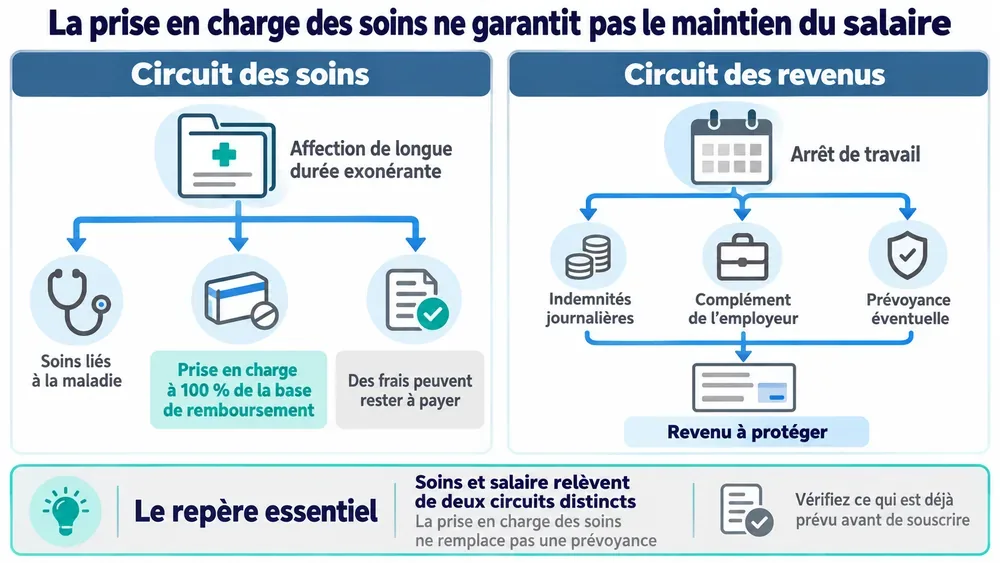
La reconnaissance d’une affection de longue durée exonérante permet une prise en charge à 100 % de la base de remboursement pour les soins liés à la maladie. Cela ne couvre pas tous les frais, et cela ne garantit aucun revenu pendant un arrêt. Soins et salaire relèvent de deux circuits distincts : l’ALD ne remplace pas une prévoyance.
Les démarches auprès de la MDPH relèvent elles aussi d’un autre dispositif. Notre guide pour remplir le dossier MDPH détaille les étapes du dossier, indépendant de tout contrat d’assurance.
Le questionnaire de santé et la réponse écrite
Lors de la souscription, l’assureur peut vous interroger sur votre santé. Demandez quelles informations sont requises, répondez avec exactitude, puis exigez une réponse d’acceptation écrite précisant les éventuelles exclusions et surprimes. Aucune grille de prix publique propre au diabète n’a été établie : chaque dossier est étudié individuellement.
Vos informations médicales concernent l’assureur, pas votre employeur. Pour toute question sur votre santé, votre médecin reste l’interlocuteur, tandis que l’assureur doit répondre sur les conditions de couverture.
Conclusion
Le prix d’une prévoyance de maintien de salaire n’a de sens qu’avec les garanties qu’il achète. Commencez par recenser ce qui existe déjà : indemnités journalières, complément de l’employeur, prévoyance collective. Comparez ensuite des devis aux garanties identiques, en regardant les franchises, l’invalidité et les exclusions autant que la cotisation.
Si vous vivez avec un diabète, obtenez une réponse écrite sur votre couverture avant de signer. C’est elle, et non le tarif affiché, qui dira ce que vous toucherez le jour où vous devrez vous arrêter.
Sources
- Service Public, indemnités journalières maladie du salarié, service-public.gouv.fr
- Code du travail, article D1226-1 (montant du complément employeur), code.travail.gouv.fr
- Code du travail, article D1226-3 (délai du complément employeur), code.travail.gouv.fr
- Assurance Maladie, prise en charge de l'ALD exonérante, ameli.fr
- MetLife, exemples de tarifs de prévoyance individuelle, metlife.fr
Les informations de cet article sont données à titre général : elles ne se substituent pas à l’avis de votre médecin ou de votre équipe soignante.
Crédits images
Jakub Żerdzicki, via Unsplash
Getty Images, via Unsplash+
Maintien de salaire : questions fréquentes
La mutuelle santé assure-t-elle le maintien de salaire ?
En règle générale, non : la complémentaire santé rembourse des soins. Le maintien de revenu relève d’une garantie de prévoyance, parfois proposée par le même organisme mais dans un contrat distinct. Vérifiez si vos documents mentionnent une garantie incapacité de travail.
Comment savoir si mon employeur a déjà une prévoyance ?
Demandez la notice et le tableau des garanties au service des ressources humaines. Une ligne de cotisation sur le bulletin de salaire signale l’existence d’un contrat, mais seuls ces documents disent ce qu’il couvre et à quel moment il intervient.
Une assurance sans carence paie-t-elle dès le premier jour ?
Pas forcément. L’expression commerciale peut viser le délai d’attente après l’adhésion ou la franchise de chaque arrêt, et les règles diffèrent souvent entre maladie, accident et hospitalisation. Seul le contrat fixe le premier jour indemnisé.
La prévoyance garantit-elle toujours 100 % du salaire ?
Non. Le résultat dépend de l’assiette (brut, net ou revenu déclaré), du plafond et des sommes déduites. Les pourcentages des différents dispositifs ne s’additionnent pas mécaniquement.
Peut-on souscrire quand un arrêt de travail a déjà commencé ?
Une souscription ne couvre pas un arrêt déjà en cours par effet rétroactif. Si vous envisagez un contrat, demandez à l’assureur une réponse écrite sur l’acceptation et sur la date de prise d’effet.
L'ALD signifie-t-elle que mon salaire est maintenu ?
Non. L’ALD exonérante concerne le remboursement des soins liés à la maladie, à 100 % de la base de remboursement. Les revenus pendant un arrêt dépendent des indemnités journalières, du complément de l’employeur et d’une éventuelle prévoyance.